



Description
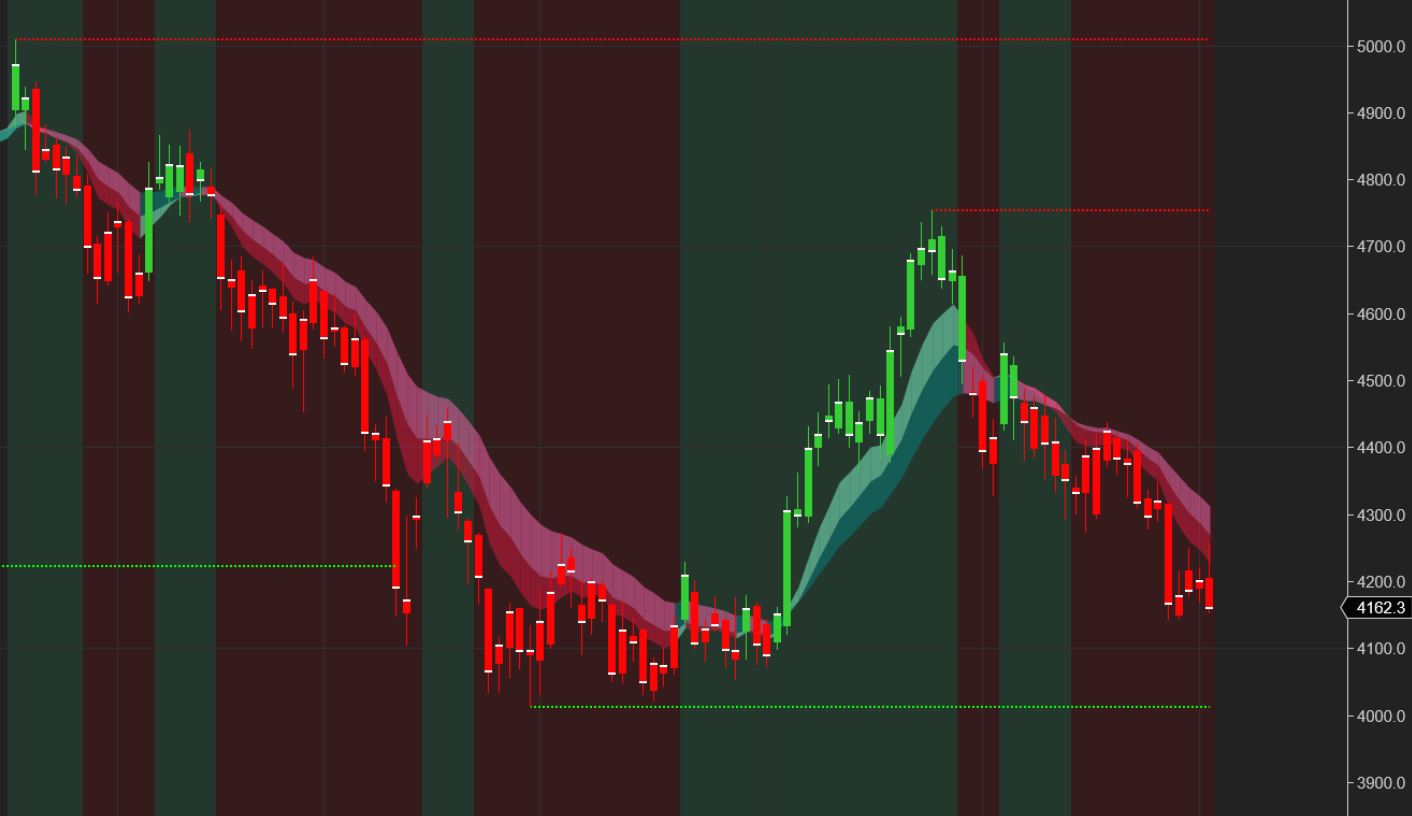
Deux modes d'entrée — « Entrée normale » et « Changement de contexte » — vous permettent de choisir le niveau d'intervention du système, tandis que l'ajustement dynamique de la taille des positions adapte le nombre de contrats à vos objectifs plutôt qu'à une estimation fixe.
La stratégie de trading automatisée NT8 peut être utilisée comme indicateur pour l'analyse du marché ou pour exécuter automatiquement des transactions en fonction des signaux émis par le graphique principal.
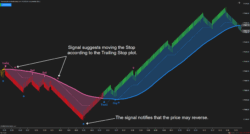
La stratégie de trading automatisée NT8 est très simple à utiliser : le rouge indique une position courte, tandis que le bleu indique une position longue.
Les sorties sont gérées avec autant de soin que les entrées
La gestion avancée des sorties inclut les stops suiveurs, la logique de seuil de rentabilité, les sorties par croisement EdgeBand et les clôtures basées sur le temps. Les boutons de Chart Trader vous permettent de prendre le contrôle manuellement à tout moment : activez ou désactivez la stratégie, passez du mode « long » au mode « short », ou clôturez toutes les positions en un seul clic.
Comprend l'indicateur EdgeRunner
La suite visuelle complète EdgeRunner est fournie avec cette stratégie ; le graphique vous montre donc exactement sur quoi porte l'automatisation. Pas besoin d'acheter deux fois la même chose.
Activités de négoce principales
- Méthodologie à double approche (entrée normale et modification du contexte)
- Détection de signaux en temps réel avec plusieurs confirmations
- Analyse multi-périodes
Exécution des ordres
- Routage intelligent (au cours du marché/à cours limité)
- Placement intelligent des limites
- Désactivation de « Line in the Sand »
- Exécution à haute granularité au niveau des ticks
Détermination de la taille de la position
- Contrats fixes manuels
- Calcul de la taille de la position en dollars selon la méthode MaxRisk
- Dimensionnement basé sur le potentiel de « MinProfit »
- Calcul automatique de la volatilité
Gestion des risques
- Limites de perte par séance et objectifs de profit
- Restrictions relatives au nombre de victoires et de défaites
- Suivi des échanges intra-communautaires
- Suspension automatique
Stratégies de sortie
- Arrêts de fuite
- Logique du seuil de rentabilité
- Sorties de filtre « EdgeBand »
- Fermetures temporaires
Filtrage et commandes
- Filtres de tendance MA et détection des fluctuations
- Exclusions de dates dans les fichiers CSV
- Filtres basés sur le ratio de risque et fenêtres de négociation configurables
- Commutation entre les modes MARCHE/ARRÊT et LONG/COURT, sortie d'urgence « FERMER TOUT »